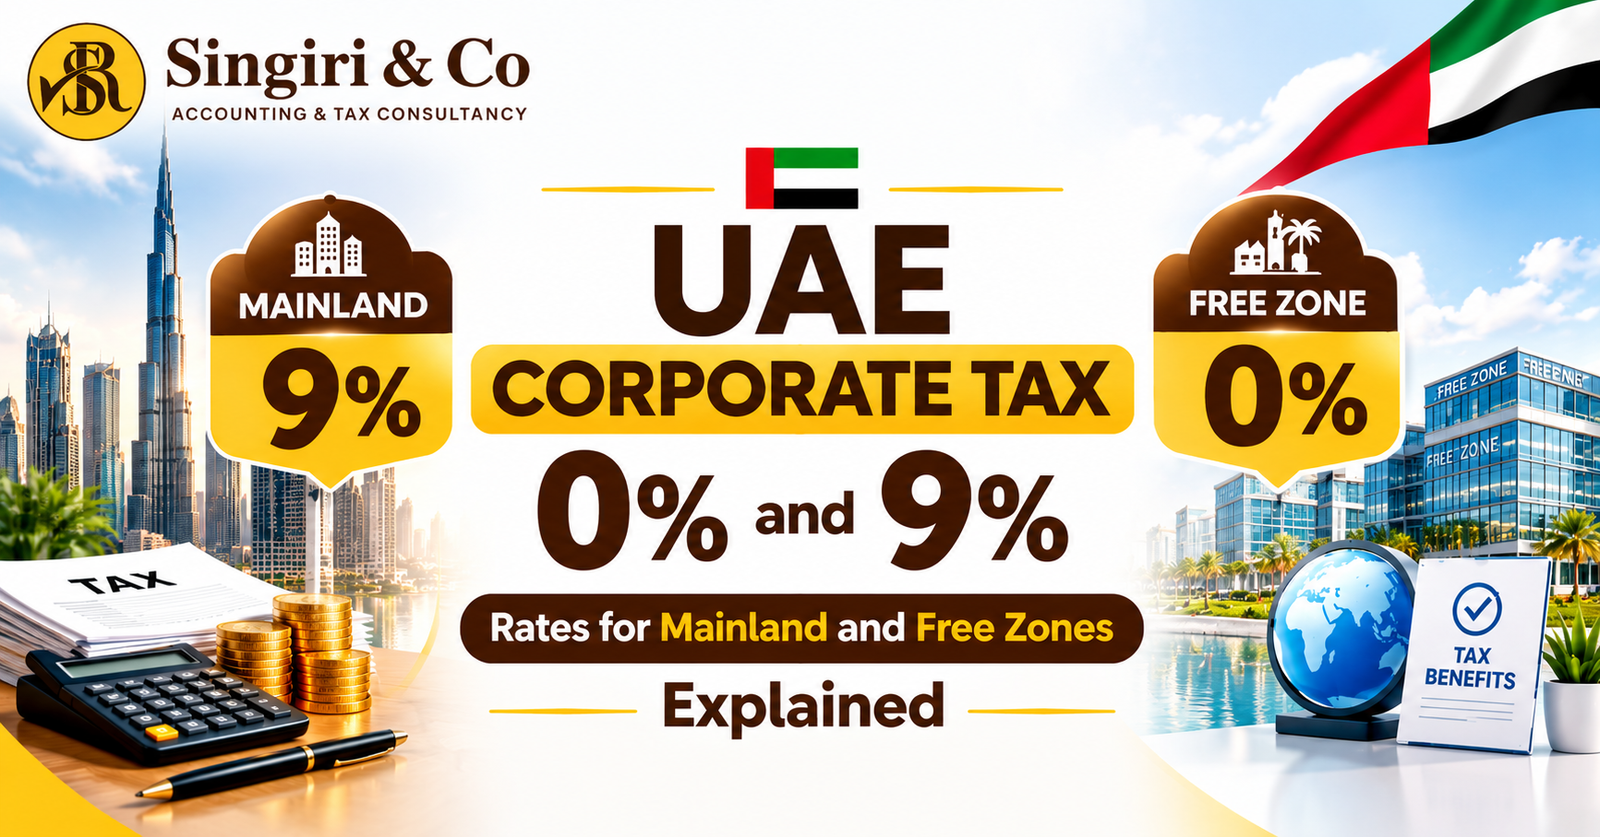
حساب ضريبة الشركات في الإمارات يبدأ بتحديد الدخل الخاضع للضريبة وفقًا للتشريعات المعمول بها وتعديل الربح المحاسبي عند الاقتضاء. بموجب النظام العام، يُفرض على الدخل الخاضع للضريبة حتى 375,000 درهم إماراتي ضريبة بنسبة 0%، بينما يُفرض على الجزء الذي يتجاوز 375,000 درهم إماراتي ضريبة بنسبة 9% بشكل عام. على سبيل المثال، إذا كان لدى شركة دخل خاضع للضريبة قدره 500,000 درهم إماراتي، فإن أول 375,000 درهم إماراتي يُفرض عليها ضريبة بنسبة 0%، ويُفرض على المبلغ المتبقي البالغ 125,000 درهم إماراتي ضريبة بنسبة 9%، مما ينتج عنه 11,250 درهم إماراتي كضريبة شركات قبل أي تعديلات أخرى سارية. قد تختلف حسابات الضريبة للأشخاص المؤهلين في المناطق الحرة والحالات الخاصة الأخرى. يجب على الشركات الاحتفاظ بسجلات دقيقة، ومراجعة المصروفات القابلة للخصم، وتطبيق قواعد الضريبة ذات الصلة بعناية. يمكن أن تساعد المساعدة المهنية في التحقق من الحسابات وضمان الامتثال في التقارير.
لا توجد مراجعات بعد.